一、從「45 歲學存股」到「一年領股利 100 萬」的啟發
很多人開始接觸存股,都是從一本書、一堂課或一段故事開始。
我也是這樣。
我讀了謝士英的《45 歲學存股,年領股利 200 萬》這本書後,心裡有一個很大的震撼:
原來一般上班族,只要把時間拉長、方法用對,「年領股利 100 萬、200 萬」並不是遙不可及的夢。
書裡有一個很重要的觀念:
用「股利」來決定股票的便宜價、合理價與昂貴價。
例如:某檔股票一年穩定配息 5 元,就可以粗略這樣估價:
-
便宜價:5 × 10 = 50 元(殖利率 10% 左右)
-
合理價:5 × 20 = 100 元(殖利率約 5%)
-
昂貴價:5 × 40 = 200 元(殖利率約 2.5%)
也就是說:
-
股價低於合理價,就可以開始分批買進
-
跌到便宜價,反而是加碼的好機會
這個思維不只可以用在個股,也可以用在 ETF 上。
尤其是像 0050、0056 這種「大盤型、或高股息型的 ETF」,
對於沒有太多時間看財報、看新聞的一般人來說,反而更適合作為長期持有標的。Money UDN+1
接下來,我會先說明「股票買入價格到底怎麼看」,
再用 0056 元大高股息 當例子,實際試算:
如果想靠 0056,一年領到 100 萬股利,需要多少本金?
成本 25 元 vs 成本 30 元,差別又有多大?
二、股票買入價格:便宜價、合理價、昂貴價怎麼判斷?
謝士英書中的核心概念之一,就是:
不要用「股價高不高」來判斷,而是用「殖利率」來判斷。
同樣是 100 元的股票:
-
若一年配 5 元,是 5% 殖利率
-
若一年配 2 元,只有 2% 殖利率
雖然價格同樣是 100 元,但「現金流價值」完全不同。
1. 用股利反推「便宜價、合理價、昂貴價」
以一年穩定配息 5 元 的股票來說,可粗略設定:
-
便宜價:5 × 10 = 50 元
-
殖利率約 10%,非常甜,適合大膽加碼(前提是體質穩健)
-
-
合理價:5 × 20 = 100 元
-
殖利率約 5%,符合一般成熟市場的合理水準
-
-
昂貴價:5 × 40 = 200 元
-
殖利率約 2.5%,屬於偏貴,通常不建議大買
-
這樣的估價方式背後的邏輯是:
股價只是結果,股利才是你真正拿到手的現金流。
你不是在買「股價的期待」,而是在買「現金流的穩定性」。
2. 策略重點:股價低於合理價可以買,便宜價加碼
實務上可以這樣操作:
-
當股價 跌破合理價(殖利率 > 5% 左右)
→ 可以開始分批佈局 -
若股價 接近便宜價(殖利率接近 8~10%)
→ 可以考慮加大買進力道,但仍要分散風險
相反地:
-
股價接近昂貴價,只剩 2~3% 殖利率
→ 就算不賣出,至少不要在這個位置加碼,
把子彈留給未來更好的價格。
這種「用股利來看價格」的思維,也同樣可以用在 ETF 上,特別是像 0056 這種 高股息 ETF。Yahoo Finance+1
三、0056 成本 25 元與 30 元,一年領 100 萬股利,需要多少本金?
接著我們進入很多人最關心的實戰題目:
如果我想靠 0056(元大高股息)一年領到 100 萬股利,需要多少資金?
假設我的平均持有成本是 25 元或 30 元,兩者差別多大?
1. 先了解 0056 近年的配息水準
0056 是台灣最老牌的高股息 ETF 之一,自 2007 年成立以來,長期穩定配發現金股利,也在 2023 年起改為「季配息」。Yahoo Finance+1
根據 2025 年的公開資料,0056 在 2025 年的配息分別為:Yahoo Finance+1
-
2025 Q1:1.07 元
-
2025 Q2:0.866 元
-
2025 Q3:0.866 元
-
2024 Q4(於 2025 年初發放):1.07 元
如果把最近一年(2024Q4~2025Q3)的股利相加:
1.07 + 1.07 + 0.866 + 0.866 = 3.872 元/年
也就是說,保守估算 0056 一年約有 3.8~3.9 元 的現金股利水準(實際數字會依年度波動)。Yahoo Finance+1
為了方便計算與說明,我們可以抓一個比較好記的整數:
假設 0056 每年平均配息約 3.5 元~3.8 元
這樣就可以開始算了。
2. 目標設定:一年要領到 100 萬股利
目標很清楚:
目標:每年股利收入 100 萬元(不含價差,只看配息)
先用「每股一年可領多少股利」來當基礎,再反推需要持有多少股數。
情境 A:以每年 3.5 元股利為基準(方便心算)
計算方式:
-
每股一年股利 ≈ 3.5 元
-
要領 100 萬元股利,需要的股數為:
需要股數=1,000,0003.5≈285,714股\text{需要股數}=\frac{1,000,000}{3.5} ≈ 285,714 股
接著,帶入不同持有成本:
-
若平均成本為 25 元:
285,714×25≈7,140,000元285,714 \times 25 ≈ 7,140,000 元
-
若平均成本為 30 元:
285,714×30≈8,571,000元285,714 \times 30 ≈ 8,571,000 元
也就是說:
若 0056 年平均股利約 3.5 元,要一年領 100 萬股利,
成本 25 元時,需要約 714 萬;
成本 30 元時,則需要約 857 萬。
情境 B:以 2025 年實際年股利 3.872 元為基準
如果我們直接用 2025 年實際合計股利 3.872 元/年 來算,會更精準一點:Yahoo Finance
需要股數=1,000,0003.872≈258,264股\text{需要股數}=\frac{1,000,000}{3.872} ≈ 258,264 股
-
成本 25 元:
258,264×25≈6,456,600元258,264 \times 25 ≈ 6,456,600 元
-
成本 30 元:
258,264×30≈7,747,900元258,264 \times 30 ≈ 7,747,900 元
也就是說:
如果未來 0056 年股利大約維持在 3.8 元左右,
一年領 100 萬股利,大約需要 645~775 萬元的資金。
你可以把「3.5 元版本」和「3.872 元版本」當作一個 區間估算:
-
保守抓 3.5 元:約 714~857 萬元
-
若照 2025 年 3.872 元:約 646~775 萬元
實務上,因為股利每年會隨景氣與成分股而變動,因此:
真正結果一定會上下浮動,但計算方式是固定的。
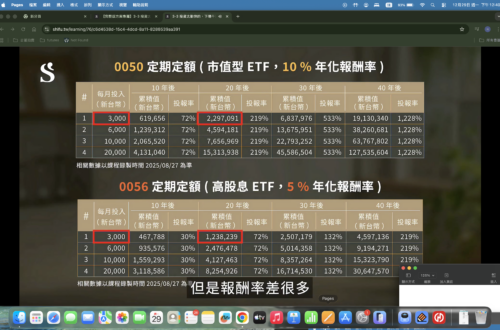
3. 存 0056、存 0050,有什麼差別?
「我的建議是要存股,不如存大盤指數主動型 ETF 0050,
因為存個股還要研究財報、看新聞。
存 0050 在這 20 年間,股市總體來說都是上漲的局面。」
這段其實點出一個關鍵:
如果你追求的是:
-
資產總價值成長(股價+股利) → 0050 是很好的長期選擇
-
每年穩定的現金流(被動收入) → 0056 這類高股息 ETF 會更有感
很多人會採取「組合策略」:
-
部分資金買 0050(成長)
-
部分資金買 0056(現金流)
這樣在長期持有、股利再投入的情況下,
資產可以 同時成長+有現金流,
也更有機會達成財務自由的目標。
四、存股的本質,是在打造你的「被動收入系統」
我們再把重點整理一次。
-
股票買入價格的核心,是用「股利」來看殖利率
-
便宜價 ≈ 股利 × 10
-
合理價 ≈ 股利 × 20
-
昂貴價 ≈ 股利 × 40
股價低於合理價可分批買入,跌到便宜價是加碼機會(前提:標的體質穩健)。
-
-
與其花大量時間盯個股,不如考慮大盤 ETF(0050)或高股息 ETF(0056)
-
存個股,要研究財報、產業、新聞、風險
-
存 ETF,等於把風險分散在一籃子成分股上,
更適合沒有太多時間的上班族與家庭投資人。
-
-
以 0056 為例,一年領股利 100 萬,需要大約 650~850 萬本金
-
若以每年平均股利約 3.5 元估算:
→ 成本 25 元:約 714 萬
→ 成本 30 元:約 857 萬 -
若以 2025 年實際年股利 3.872 元估算:
→ 成本 25 元:約 646 萬
→ 成本 30 元:約 775 萬
-
-
股災不是世界末日,反而是存股族的折價進貨期
-
股價大跌,股數不會少
-
只要標的沒壞、體質穩健,
-
股災反而是「別人恐懼我貪婪」的加碼機會
-
-
缺點只有一個:很無聊、看不到立即快感,但股利一毛也不會少
-
存股最大的挑戰不是選股,而是「你能不能持續 10~20 年」
-
存股真正的目的就是:
讓被動收入 > 支出,這才是財務自由的起點。
-
五、當你的被動收入大於支出,財務自由其實比你想像的簡單
如果你覺得「20 年太久」,那你可以先做一件更簡單的事:
先計算你最近三個月的所有支出。
把所有生活開銷、房租/房貸、保險、吃喝、娛樂、訂閱、交通,全部列出。
再把你所有資產(現金、股票、基金、ETF)與主動收入、被動收入列出來。
你會發現:
-
有很多支出其實是不必要的
-
有很多錢是可以省下來拿去買 ETF 的
-
有些習慣一改,資金就會自然被釋放出來
當你開始 固定把多餘現金投入像 0050、0056 這樣的 ETF,
並持續 10 年、15 年、20 年,你會看到很不一樣的畫面:
-
每年股利越來越多
-
你的「被動收入」一點一滴往上爬
-
某一天,你發現:
就算不上班,股利也足夠支付你每月 10 萬生活費
那一刻,你真正體會到:
財務自由其實不神秘,
它只是一個長期、穩定、紀律執行的結果。
存股不是一夕致富,而是用 10~20 年換一輩子安心。
當你願意為未來的自己提早準備,
未來的你一定會非常感謝現在認真規劃的你。