🏠 2025 新青安房貸:別以為只是「利率變低」這麼簡單
我有一個朋友,以為新青安房貸只是「利率比一般房貸低一點」,
結果錯過了可以多貸 100 萬、月付更低的機會。
這件事讓我開始研究新青安的條件,
才發現政府這次放寬的重點,不只是利率,而是**「貸款年限」與「還款條件」**的差別。
💡 為什麼大家都在討論「新青安」?
2025 年起,政府延續並調整了「青年安心成家貸款」方案,
俗稱「新青安房貸」。
這項政策的目的,是幫助首購族能夠在高房價時代買得起房,
但很多人沒注意到——
如果你錯過了這一波新規,
明明有資格,也可能被銀行拒貸或少貸數十萬。
📊 我整理了官方條件與銀行最新回覆
根據財政部公告與多家公股銀行最新放款資料,
目前的新青安方案包含三大核心重點:
1️⃣ 利率優惠(約 1.775% 起)
2️⃣ 最長可貸 40 年
3️⃣ 每人最高貸款金額 1000 萬
不過,各銀行對「首購資格」的判定並不完全相同。
我實際打電話問了三家銀行,
發現其中一家對「名下持有停車位」也算「非首購」——這點很多人不知道。
2025 年新青安房貸|貸款額度/年限/成數
|
項目 |
規定 |
|
最高貸款額度 |
NT$1千萬(上限) (National Taxation Administration) |
|
貸款成數 |
最高 8 成 核貸(實際依銀行徵授信評分為準) (National Taxation Administration) |
|
最長年限 |
最長 40 年(含寬限期 5 年) (National Taxation Administration) |
|
償還方式 |
本息平均攤還/本金平均攤還(二擇一) (National Taxation Administration) |
2025 年新青安房貸|本息平均攤還/本金平均攤還
🏦 還款方式
- 本息平均攤還
- 每月繳款金額固定(本金 + 利息)。
- 前期利息佔比較高,本金還得慢。
- 適合想要「每月固定支出」的人。
- 本金平均攤還
-
- 每月攤還「固定本金」+ 當期利息。
- 前期金額最高,之後逐漸下降。
- 適合想「盡快還清本金、減少總利息」的人。
📊 政府補貼 vs. 不補貼(以一段式機動為例)
假設:貸款 1,000 萬,年限 20 年,基準利率 1.72%
|
類型 |
名目利率(未補貼) |
政府補貼後利率 |
說明 |
|
一段式機動 |
1.72% + 0.555% = 2.275% |
約 1.775% |
政府在 2026/7/31 前貼息 0.375%(含額外減免),所以實際繳交更低 |
🧾 假設試算(貸款 1,000 萬,20 年,寬限期不考慮)
|
還款方式 |
不補貼利率 2.275% |
補貼後利率 1.775% |
|
本息平均攤還 |
月付約 NT$52,000,總利息約 2,450,000 |
月付約 NT$49,500,總利息約 2,000,000 |
|
本金平均攤還 |
第 1 期月付約 NT$68,800,逐月下降,總利息約 2,280,000 |
第 1 期月付約 NT$67,200,逐月下降,總利息約 1,850,000 |
✅ 重點結論
- 本息平均:月繳款固定,壓力較小,但總利息支出略多。
- 本金平均:前期壓力大,但利息省更多,長期總利息比「本息平均」少。
- 補貼 vs. 不補貼:以 1,000 萬 20 年來算,政府補貼能省下約 40–50 萬 的利息。
- 即245萬-200萬約45萬元。
2025 年新青安房貸|申請資格&申請條件
|
面向 |
重點整理 |
|
申請資格 |
年滿 18 歲以上;申請人/配偶/未成年子女名下 均無自有住宅;標的為 申請日前 6 個月起購置之住宅,且需自住,不得出租或營業使用。(National Taxation Administration) |
|
一生限貸一次/查核 |
一生限貸一次(112/8/1 後核貸者,自 113/6/27 起不得再申貸);違反自住、轉租、人頭戶等將 追回補貼並調整貸款條件、需簽自住切結書。(National Taxation Administration, Yahoo News) |
|
新聞最新調整 |
自 2025/9/1 起,新青安申貸 不計入《銀行法》第72條之2 不動產放款比率限制(有助銀行釋出額度)。 |
|
承作銀行 |
8 家公股銀行(台銀、土銀、合庫、第一、華南、彰銀、兆豐、中小企銀)。(National Taxation Administration) |
|
是否可辦預售屋 |
不可(須交屋後始得申請)。(Yahoo Finance) |
- 這裏有年齡下限18歲的限制,並無年齡上限,
- 例如:你40歲,只要符合資格仍然可使用新青安房貸
- 註:銀行法第72-2條
|
商業銀行辦理住宅建築及企業建築放款之總額,不得超過放款時所收存款總餘額及金融債券發售額之和之百分之三十。但下列情形不在此限: 一、為鼓勵儲蓄協助購置自用住宅,經主管機關核准辦理之購屋儲蓄放款。 二、以中央銀行提撥之郵政儲金轉存款辦理之購屋放款。 三、以國家發展委員會中長期資金辦理之輔助人民自購住宅放款。 四、以行政院開發基金管理委員會及國家發展委員會中長期資金辦理之企業建築放款。 五、受託代辦之獎勵投資興建國宅放款、國民住宅放款及輔助公教人員購置自用住宅放款。 主管機關於必要時,得規定銀行辦理前項但書放款之最高額度。 |
2025 年新青安房貸|利率比較(以官方公告的計息規則;基準=中華郵政 2 年期定儲機動利率,自 2024/3/27 起為 1.72%;並含政府階段性補貼機制)
|
方案 |
計息方式(節錄官方說明) |
目前參考利率* |
|
一段式機動 |
基準 + 0.555%(110/1/1 起新貸採此式) |
1.775% |
|
二段式機動 |
前 2 年:基準 + 0.345%;第 3 年起:基準 + 0.645% |
前 2 年 1.565%;第 3 年起 1.865% |
|
混合式固定 |
第 1 年:基準 + 0.525%(固定);第 2 年:基準 + 0.625%(固定);第 3 年起:基準 + 0.645%(機動) |
第 1 年 1.745%;第 2 年 1.845%;第 3 年起 1.865% |
註:國庫署目前文件已將「減少調升 0.125%」與 113/3/27–115/7/31(2026/7/31) 由住宅基金補貼 0.375% 納入計算,
下表為 「目前」 對應之參考數值;實際核定仍以承辦銀行為準。
* 以上「目前參考利率」數字與補貼期間皆以 財政部國庫署現行文件為準;若基準利率或補貼幅度調整,實際利率將隨之變動。
-
不知道大家是否可能會覺得很奇怪,計息方式與參考利率到底以哪個為準?:
|
以一段式機動為例: 目前參考利率為1.775%,若以基準 1.72% + 0.555% =2.275% 與 參考利率1.775%相差0.5%,
因為住宅基金利息補貼0.375%,即2.275%- 0.375%= 1.9%,再加上國庫署的0.125%,
所以實際利率為1.775%~1.9%。 |
2025 年新青安房貸|與「一般房貸」與「自購住宅利息補貼」的關係
|
項目 |
核心重點 |
|
與一般房貸之別 |
新青安為 政策性首購自住 專案,三種利率方案皆以郵儲 2 年期定儲為基準並享有政府補貼; 一般房貸 由各銀行自訂利率/加碼,通常高於新青安。(National Taxation Administration) |
|
自購住宅貸款利息補貼(內政部) |
2025 年度 9/1–9/30 受理;第一類(弱勢)與第二類(一般)兩檔, 分別以 郵儲利率 −0.533%/+0.042% 為基準,並在 2026/7/31 前加碼補貼 0.25%; 可與新青安並行使用(資格須符合)。(Yahoo Finance, Money101) |
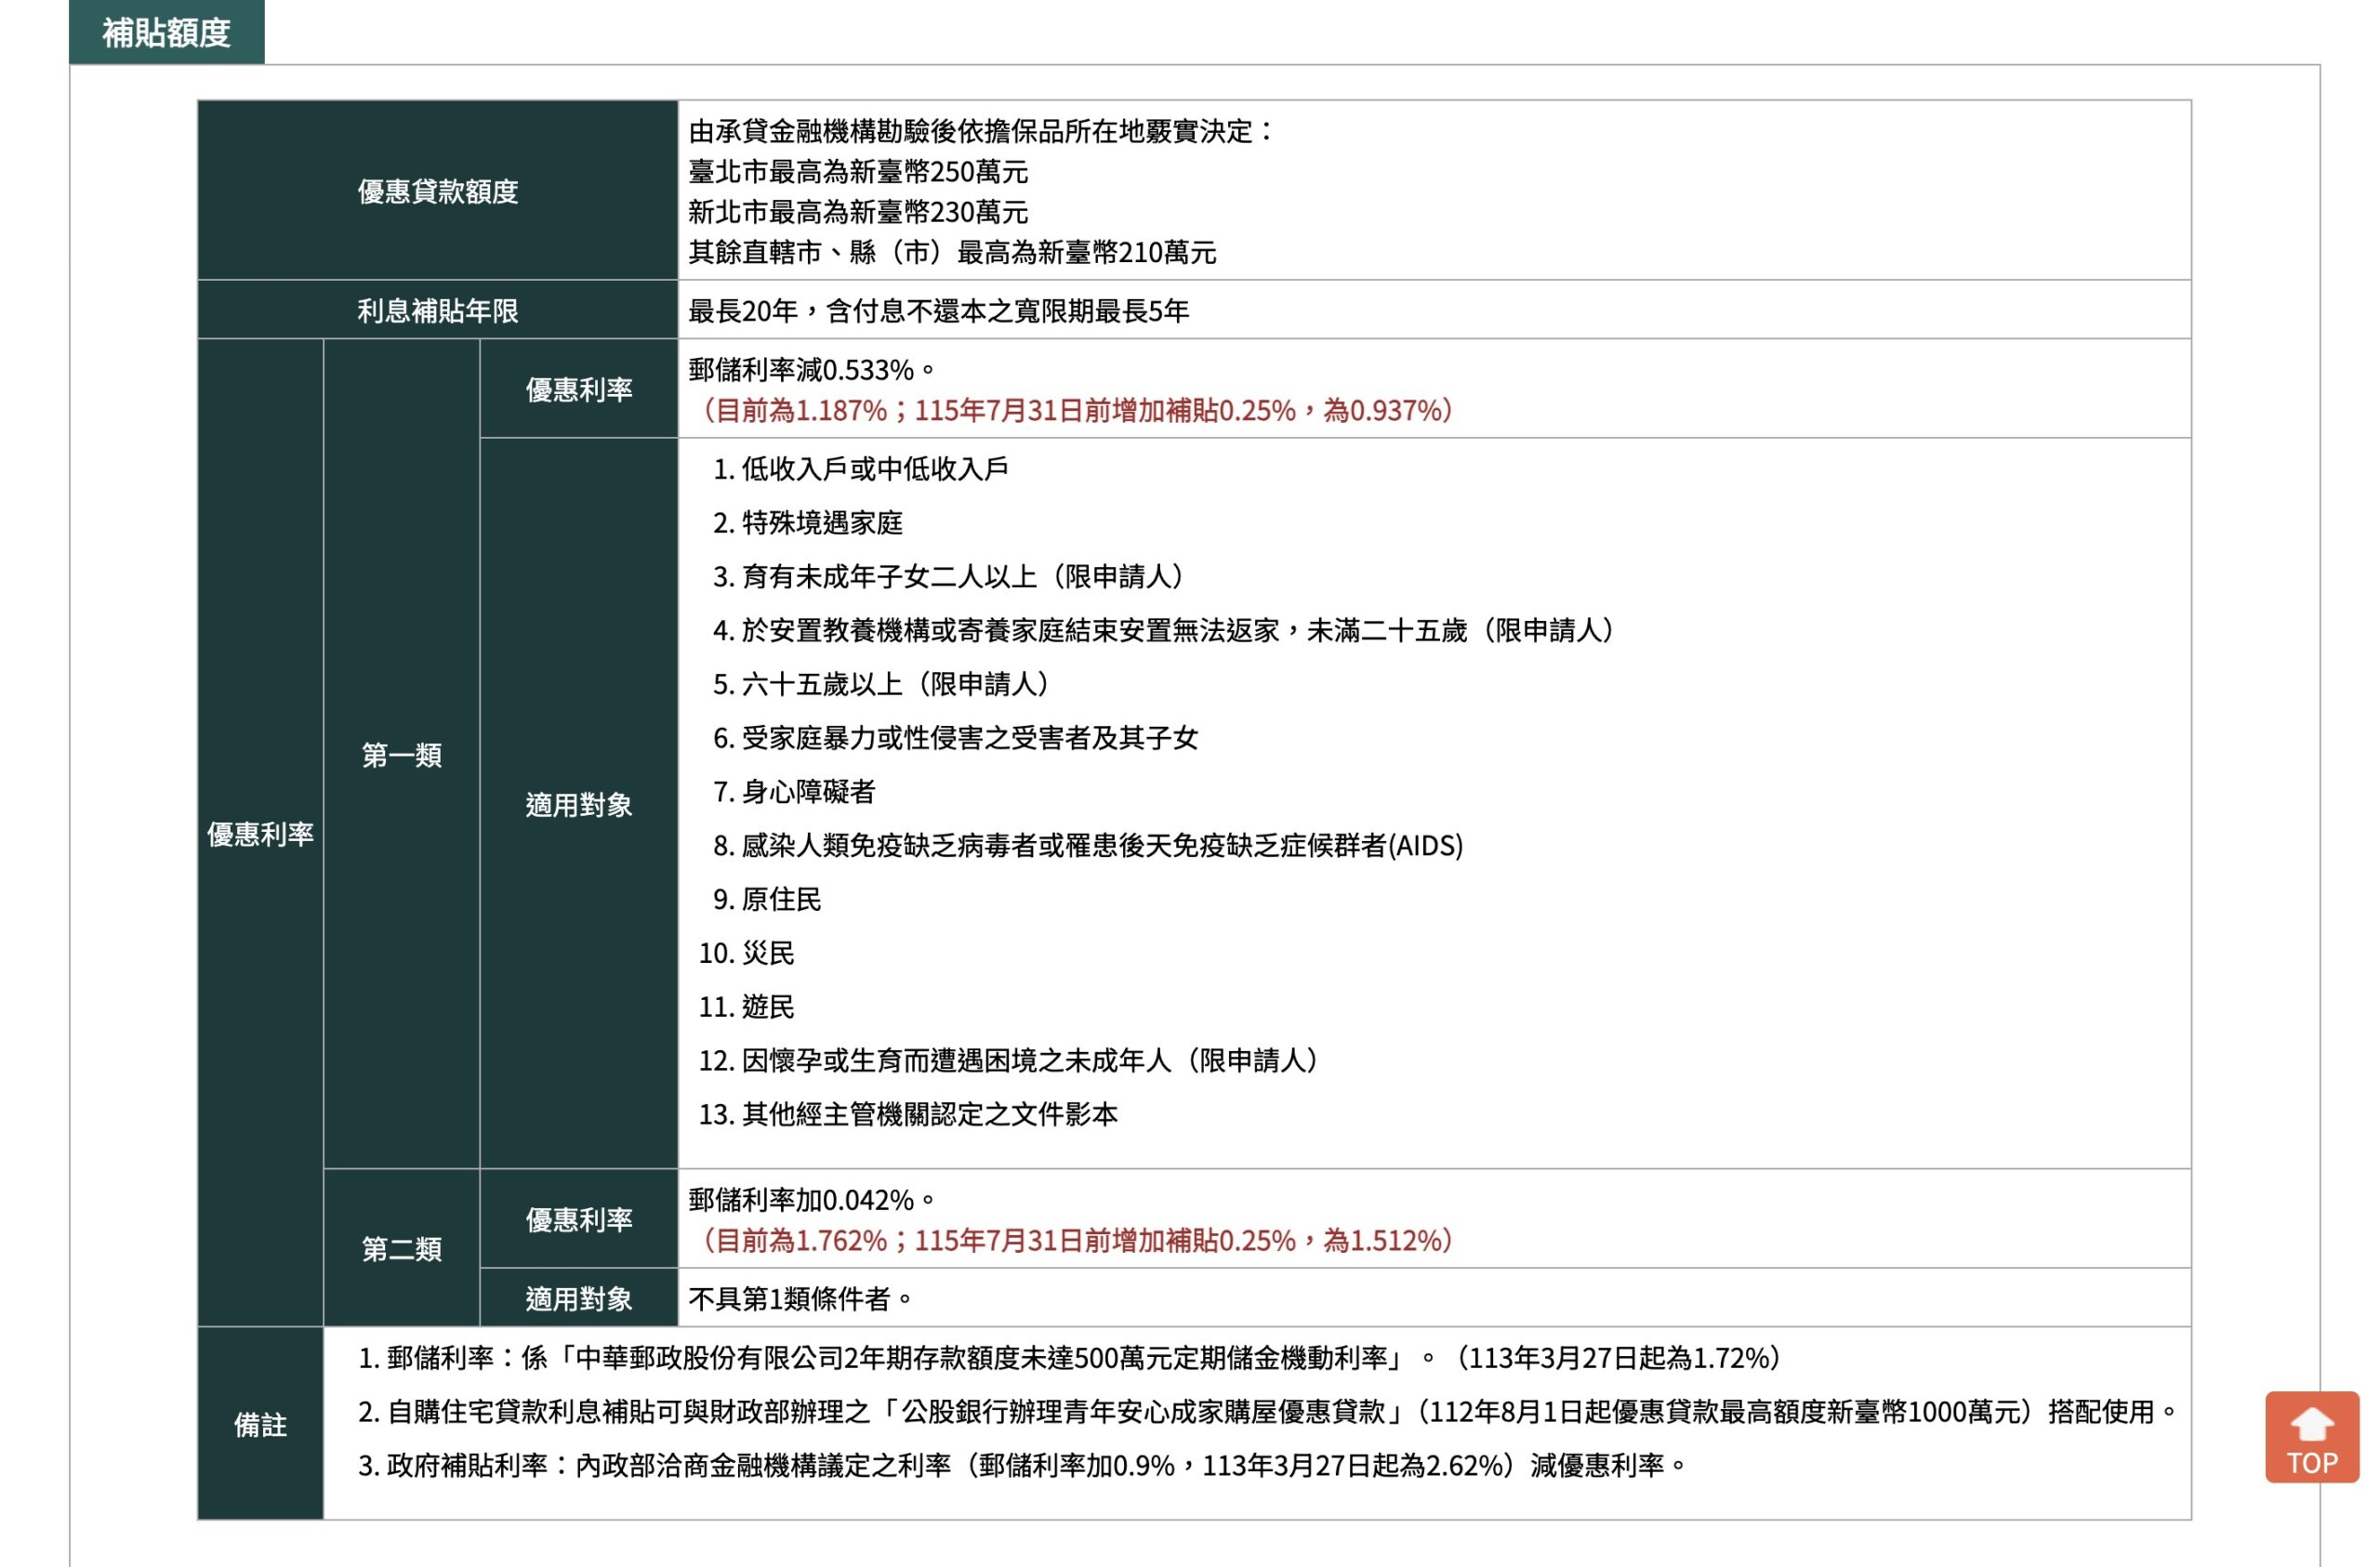
| 自購住宅利息補貼以台北市為例:
假設你購買1千萬(本金)的房子, 內政部補貼利息就是以1千萬中的250萬拿來補貼, 假設利率0.3%,二年補貼, 補貼利息就是15,000元。 |
2025 年新青安房貸 vs 青安房貸
| 項目 | 青安貸款(舊制) | 新青安貸款(新制,自 2023/8/1 上路,至 2026/7/31 有補貼) |
|---|---|---|
| 適用對象 | 20–45 歲、家庭年收入限制、購屋坪數限制(過去有較嚴格條件) | 年滿 18 歲即可,取消收入與坪數限制,
只要申請人/配偶/未成年子女名下無房即可 |
| 貸款額度 | 最高 800 萬 | 提高到 1,000 萬 |
| 貸款成數 | 最高 8 成 | 一樣最高 8 成 |
| 貸款年限 | 最長 30 年 | 放寬到 40 年 |
| 寬限期 | 最長 3 年 | 放寬到 5 年 |
| 利率計算方式 | 郵局 2 年期定存利率 + 銀行加碼,利率約 1.9%–2.0% | 同樣採郵局 2 年期定存利率 + 銀行加碼,
但政府補貼 0.375%(1.5 碼), 目前參考利率約 1.775%–1.9% |
| 利息補貼 | 沒有特別補貼 | 2023/8/1–2026/7/31,
政府補貼 0.375% |
| 承作銀行 | 公股銀行 8 家 | 公股銀行 8 家
(台銀、土銀、合庫、第一、華南、彰銀、兆豐、中小企銀) |
-
問:貸款超過1000萬時,新青安有比較划算嗎?
|
假設:你要貸款 1,200 萬,20 年,本息平均
|
2025 年新青安房貸 | 常見問題
|
問題 |
背後含義與引用來源 |
| 什麼是「新青安」貸款,有何特色? | 政府提供的青年安心成家專案貸款,
申請資格、寬限期、利率計算方式(機動/分段/混合) 、成數、額度及貸款年限皆有優惠設定。 |
| 申請資格包含哪些條件? | 年滿 18 歲,申請人、配偶、未成年子女名下無自有住宅,
自購房屋須為申請日前 6 個月購置。舊戶、轉貸戶不適用新方案。 |
| 政府提供哪些利率補貼?新舊制差異? | 原本公股行庫減息半碼 + 政府補貼一碼(總共 1.5 碼就是0.375%)
1碼為0.25%, 折抵,至 2026/7/31截止。 可選三種計息方式(詳情見表)。 |
| 政府限貸令與稽查機制如何? | 自 2024/6/27 起貸款者限貸一次,
需簽自住切結,跨部會資料比對, 違規者追回補貼。 |
| 2025 年有哪些新鬆綁措施? | 自 2025/9/1 起,
新青安貸款不再納入《銀行法》第72條之2不動產放款比率限制, 銀行貸款額度更易釋出。 |
| 2025年新鬆綁政策,法界質疑行政命令可能凌駕法規的爭議? | 2025年9月4日的房貸政策確實如所述,
但其「有效性」以及是否違反「行政命令不得凌駕法規」的原則, 仍在法界引發熱烈討論與爭議。 |
| 新青安貸款真的比一般商業房貸划算嗎? | 前期受惠於利率補貼和寬限期,
但長期計算總利息不一定低, 尤其貸款超過 1,000 萬時需謹慎評估。 |
| 預售屋可以申請新青安貸款嗎? | 不行,
僅完成交屋後、 確定為自用住宅時才可申請。 |
| 要準備哪些申請文件? | 身分證、財產歸戶、
薪資證明、土地建物謄本、 印章等,應依承作銀行規定準備。 |
| 寬限期與貸款年限為何? | 貸款最長可達 40 年,
包括最長 5 年寬限期(從 30 年/3 年新制延長)。 |
2025年最新房貸政策| 信用管制第七波(2024 年 9 月起)
這些措施是 中央銀行對金融機構辦理不動產貸款業務的規定更新,目的是打炒房、抑制投資客需求,同時支持自住購屋族群。主要措施如下:
|
購屋戶別 |
貸款成數上限 |
是否有寬限期 |
資訊來源 |
|
第一戶(首購自住) |
通常可貸 80%; 若符合新青安另有優惠, (這裏的優惠指得是利息補貼部分) |
可享寬限期(依方案不同) |
行政院政策、 新青安方案 |
|
第二戶 |
降至最高 5 成 |
全面取消寬限期 |
|
|
第三戶及以上 |
降至最高 3 成 |
無寬限期 |
房地產課程推薦總覽:
.超實用買房秘技|35線上賞屋 X Joeman,無論租房買房都要學會的地產學 – Joeman x Ted
.小資族圓夢計畫,第一次買房收租就上手 | 吳建賢(Cosmo)
.聰明買房的地產秘密課 | 15堂課識別購屋眉角,不踩雷入手千萬房產 | Ting x Sam
房地產課程推薦大綱說明:
|
編號 |
課程名稱 |
講師 / 合作 |
平台 |
時數/人數 |
原價/優惠價 |
特色對象 |
試看 |
|
1 |
Joeman × Ted |
PressPlay |
約 6 小時+/14,799 |
原價 NT$12,800 →限時優惠NT11,520 |
看屋、議價、租/買決策 |
否 |
|
|
2 |
喬王 |
Hahow |
3h39m/1,195 |
NT3,600 |
銀行貸款流程、利率、信用技巧 |
||
|
3 |
吳建賢(Cosmo) |
Hahow |
2h19m/190 |
NT3,280 |
上班族小資族首購/新手房東 |
||
|
4 |
Tina x Sam |
PressPlay |
15堂課 |
NT8,800 |
預售屋、新/中古屋買賣細節注意事項 |
||
|
5 |
陳宇凱(0.38) |
Hahow |
4h47m/892 |
NT3,280 |
新/中古屋選擇、文件解讀、議價 |
||
|
6 |
Dennis Chen(綠舍投資) |
Udemy |
54m/135 |
原價NT690/限時優惠NT340 |
投資、找案、財務策略 |
房地產課程種類這麼多,
該如何評估選擇:
首先,先了解您的需求與目標
|
需求與目標 |
房地產推薦課程 |
|
租房。 想了解最新法令法規與最新政府房市策略。 想全面了解買賣過程生活上遇到實際問題與案例,該如見招拆招,不再被當小白。 想省下幾十甚至幾百萬元。 尚不知自己的需求為何,想了解房地產知識後,再判斷決定。 |
|
|
想聰明買房,不要被當小白,當盤子。
想了解買賣房屋,別的講師不會教的聰明買房小技巧 |
|
|
中古屋、新成屋的注意事項與買賣眉角 |
|
|
如何培養自己的信用,爭取到最佳化的貸款成數。
如何評估房價。如何與銀行房貸專員打交道。 |
|
|
小資族、上班族想打造被動收入,成為包租公。 想成為包租公,不得其門而入。 想了解租屋市場的各種種類與法規。 |
|
|
資金有限,但還是想系統化的學房地產知識 |
房地產課簡介
超實用買房秘技|35線上賞屋 X Joeman,無論租房買房都要學會的地產學 – Joeman x Ted

|
買房是人生大事,懂買,懂賣,懂租,可以幫你資產倍增快速達到財富自由。學校沒有房產系,買房資訊不平行。想學房地產省下買房幾百萬甚至幾千萬,那你千萬不能錯過這堂課,這堂課以生活場景實際案例帶您一窺房產世界。學員分享:「整堂課都是滿滿的黃金」。無論您是租房或是買房,都應該把知識學起來。 |
延伸閱讀:為什麼Joeman買房越買越有錢
延伸閱讀:「超實用買房密技」2025 最新 Joeman(九妹) 房地產線上課程| 價格NT12,800元,值不值得購買,買到賺到嗎 ? 買房已經很貴了 這堂課還上萬塊,有必要花嗎?
買房必知!告別無殼蝸牛的銀行貸財術!– 喬王

|
想知道如何培養自己的信用評分,獲取最大銀行貸款額度,那您一定要聽曾任銀行房貸部門的喬王怎麼說,才能與銀行房貸專員過招,見招拆招。 |
延伸閱讀:喬王(王振伊)房地產線上課程銀行貸財術評價 | 價格、內容、常見問題、學員回饋大拆解
小資族圓夢計畫,第一次買房收租就上手 | 吳建賢(Cosmo)

|
專為小資族設計,沒錢也可以當包租公。系統化的學習房地產知識。帶你認識整層出租、隔套出租、二房東、買賣賺價差、預設屋投資的相關知識。還會教你如何與人合夥技術入股買房,貸款0元買房。理財型房 貸、二順位房貸等專業知識。 |
延伸閱讀:Richark Cosmo (吳建賢) |房地產線上課程第一次買房收租就上手 | 價格、內容、常見問題、學員回饋大拆解
聰明買房的地產秘密課 | 15堂課識別購屋眉角,不踩雷入手千萬房產 | Ting x Sam

|
買房通常是一般人一輩子最大的花費!如果在第一次買房就擁有購屋的愉快經驗,是不是對你再買第2間、第3間更有興趣,懷抱離財富自由更大的夢想。如果再買房前,有兩位財商教練你提醒該如何聰明的買房子,甚至教你在買賣驗收過程中,需要注意到的小細節是不是很棒呢!那你千萬不能錯過這堂課程。 |
延伸閱讀:Ting x Sam 房地產線上課程聰明買房的地產秘密課評價 | 價格、內容、常見問題、學員回饋大拆解
買房請注意,新成屋中古屋首購攻略-.38

|
講師擁有在房地產多年的實戰經驗,帶您從買房前,買房中,買房後,該注意的事項。 |
延伸閱讀:.38(陳宇凱) 房地產線上課程新成屋中古屋首購攻略評價 |價格、內容、常見問題、學員回饋大拆解
房地產課程-Dennis Chen
|
房地產是最好的投資,錢存在銀行裡會因為通膨而貶值,股票基金會遇到市場崩盤,懂得投資房地產的好地段,除了讓您的資產保值,還可能隨時間增值成3~5倍。預算有限,仍然想要學習房地產課程,您可以先選擇這門課。 |
延伸閱讀:Dennis Chen(綠舍投資)udemy房地產線上課程房地產課程評價 | 價格、內容、常見問題、學員回饋大拆解
選課前提醒注意事項:先試聽講師的免費單元,或是看學員評論留言,避免踩雷,參考以下常見身份,再做決定
| 身份 |
課程名稱 |
講師 |
試看 |
| 租屋,暫時不打算買房,
但未來還是想靠房地產致富 |
超實用買房秘技|35線上賞屋 X Joeman | Joeman × Ted | |
| 想學習最新法令與房貸政策,想省下幾十甚至幾百萬 | 超實用買房秘技|35線上賞屋 X Joeman | Joeman × Ted | |
| 小白,但買賣過程不想被人看出是小白,想一出手,房仲或建商就知道不能隨便呼嚨你買房,或是要買預售屋 | 聰明買房的地產秘密課 | 15堂課識別購屋眉角,不踩雷入手千萬房產 | Ting x Sam | |
| 小資上班族,想打造一份工資外的被動收入. 包租公,預售屋 | 小資族圓夢計畫,第一次買房收租就上手 | 吳建賢(Cosmo) | |
| 小資族,先系統化的學習房產知識 | 房地產課程 | Dennis Chen(綠舍投資) | |
| 中古屋、 新成屋購屋者 | 買房請注意,新成屋中古屋首購攻略 | 陳宇凱(0.38) | |
| 看緊荷包,想得到最大貸款成數。 | 買房必知!告別無殼蝸牛的銀行貸財術! | 喬王 |
房地產課程按價格推薦,在選課之前,你可以問一問自己的需求在哪裡?
再做選擇,房子和課程一樣,
只有適不適合你,符不符合需求,
對你有沒有幫助,住下去是否舒服覺得滿意,
並不是「便宜」就好,像Grace之前買東西,
先挑便宜的買,後來才發現「貴的」才是適合我的,
東西真的要試用,才知道合不合適!
結果花了兩筆錢,心痛不已,
也浪費空間,多了一個垃圾。
現在,我買東西一定是選適合自己的!
如果真的不知道該怎麼選,可以參考以下按照價格,由高到低排序如下:
|
課程名稱 |
講師 |
價格 |
試看 |
|
Joeman × Ted |
12,800 |
||
|
Ting x Sam |
8,800 |
||
|
喬王 |
3,600 |
||
|
吳建賢(Cosmo) |
3,280 |
||
|
陳宇凱(0.38) |
3,280 |
||
|
Dennis Chen(綠舍投資) |
690 |
Grace 學習心得:
| 如果你已經找到合適的房子,正準備簽約前:
建議可以上網做功課, 找附近的實價登錄,成交行情, 避免買貴,要找銀行房貸專員估貸款前, 或先致電銀行房貸專員詢問看看, Grace有做功課,知道現在雖然8大公股銀行剛開放鬆綁, 但並非每家銀行有立刻有資金可以承貸。 目前台銀與土銀資金較為充裕,可以優先考慮。 貸款的額度與你房子的坪數、地段、年限、屋況皆有相關,建議先多做功課。 祝你早日找到適合你的房子。
|


